
你翻开蔚来二季报,利润表上躺着两个数字:GAAP 口径净亏损 5.28 亿元,非 GAAP 口径经调整净利润 2610 万元。一家公司,同一份财报,既能报出"亏 5.28 亿",也能报出"赚 2610 万"。这 5.5 亿元的差值,就是横在蔚来"盈利拐点"叙事面前的第一道坎。
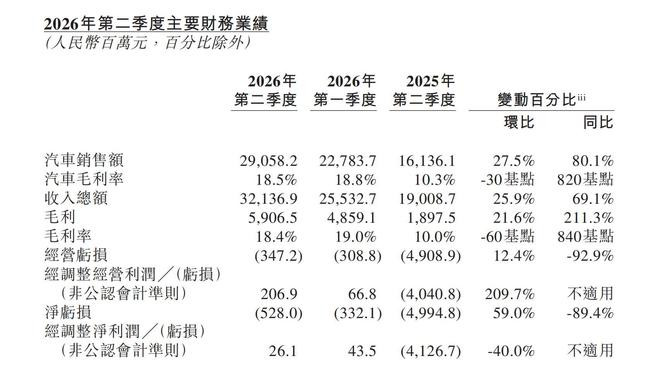
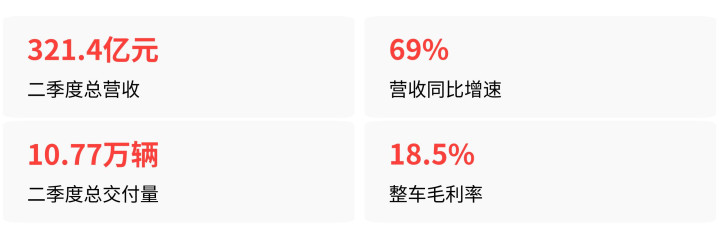
蔚来2026年第二季度主要财务业绩表格
2610 万盈利,是被 5.54 亿股权激励垫出来的
先看两组数字的构成。蔚来二季度营收 321.4 亿元,同比大增 69%,交付 10.77 万辆,整车毛利率 18.5%——单看这些,放在任何一家新势力身上都是值得鼓掌的成绩单。
但问题出在利润表下半段:GAAP 口径下净亏损 5.28 亿元,不仅没赚钱,还比一季度的 3.32 亿元环比扩大了近 2 亿。
非 GAAP 口径下的 2610 万盈利是怎么来的?蔚来在调整时直接剔除了三类支出:股权激励费用、组织优化费用、可赎回非控股权益赎回价值的增值影响。其中,仅二季度单季计提的股权激励费用就高达 5.54 亿元,远超最终调整后的 2610 万盈利规模。
换句话说,把发给员工的股票薪酬加回去,蔚来主业其实已经压线赚钱了;但如果不剥离这笔支出,账面上还在亏。
这个"压线"有多压?对比一下更直观。蔚来这次的差值接近 5.5 亿元,相当于别人过门槛时迈了一步,蔚来是跳过去的。而环比看,非 GAAP 净利润也从一季度的 4350 万元降到了 2610 万,盈利强度在走弱,不是走强。
研发砍掉的 28.7%,是效率提升还是短期腾挪
二季度蔚来研发费用 21.45 亿元,同比下降 28.7%。官方的解释是"组织优化带来研发人员成本下降,CBU 机制提升研发效率",同时明确后续非 GAAP 季度研发费用将维持在 25 亿元基准水平。
问题在于,蔚来始终没有披露当期研发资本化的具体比例。研发费用资本化是财务上常见但极其敏感的操作——把当期研发支出计入无形资产、分期摊销,可以显著压低当期费用、美化利润。同行赛力斯同期研发投入仍保持 34.8% 的同比增速,蔚来却在大幅收缩。
市场合理怀疑:这 28.7% 的降幅里,有多少是真正的效率提升,有多少是"把今天的账单挪到明天付"?
更关键的是,蔚来二季度营收 321 亿,按 25 亿季度研发费用算,占比约 7.8%。但相比此前峰值,这已经是大幅压降后的水平——如果研发收缩的背后是推迟了下一代平台或智能化技术的投入,那今天的盈利就透支了明天的竞争力。
三个品牌,只有主品牌在赚钱
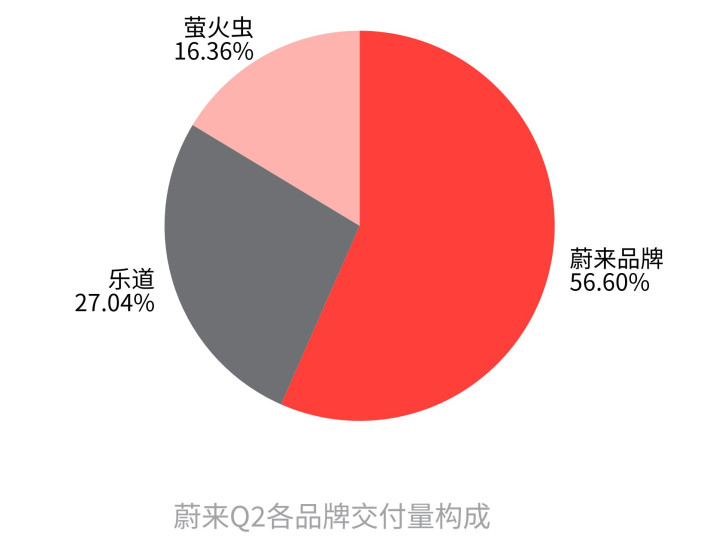
蔚来二季度交付 10.77 万辆——蔚来品牌 6.09 万辆,乐道 2.91 万辆,萤火虫 1.76 万辆。乐道和萤火虫合计占交付量的 43.4%。
但蔚来只公开了两件事:ES8、ES9 两款均价超 40 万的主品牌车型毛利率超过 20%,是"整个毛利的基石";乐道品牌平均成交价超 24 万元。
分品牌毛利率和单车盈亏呢?没披露。这意味着,当前 18.5% 的整车毛利率、18.4% 的综合毛利率,几乎完全由均价 40.6 万元的蔚来主品牌托底,而两个低价子品牌还在失血。多品牌矩阵的结构性健康度,在缺少分品牌数据的情况下无法验证。
更棘手的是成本端。李斌在电话会上明确:二季度单车成本较去年底已上涨约 1.4 万元,下半年还要再涨 2000 到 3000 元,合计上涨 1.6 到 1.7 万元。碳酸锂、铜价、存储芯片全在涨,而蔚来坚持不降价。
对冲手段是提升高毛利车型占比、推进供应链降本,管理层维持全年 17%-18% 的整车毛利率目标。但 2610 万的非 GAAP 利润,在单车成本上涨 1.6 万的背景下,容错空间极薄。
财报发布当日,蔚来港股大跌 6.39%,收于 31.06 港元。资本市场的投票比任何分析都直接:一个"盈利拐点"的叙事,如果没有 GAAP 利润的支撑、没有全品牌健康的盈利结构、没有透明的研发投入成色,是站不住的。
蔚来三季度给出的营收指引增速已从二季度的 69% 回落至 52.7%-56.2%,四季度的交付和毛利能否撑住,才是真正的试金石。
广盛网提示:文章来自网络,不代表本站观点。